Categorias
Postagens recentes
Simples Híbrido 2026: empresas têm até 30 de...
Sep 16, 2026
Inteligência artificial na contabilidade: o q...
Sep 09, 2026
Faturar mais não significa lucrar mais: enten...
Sep 03, 2026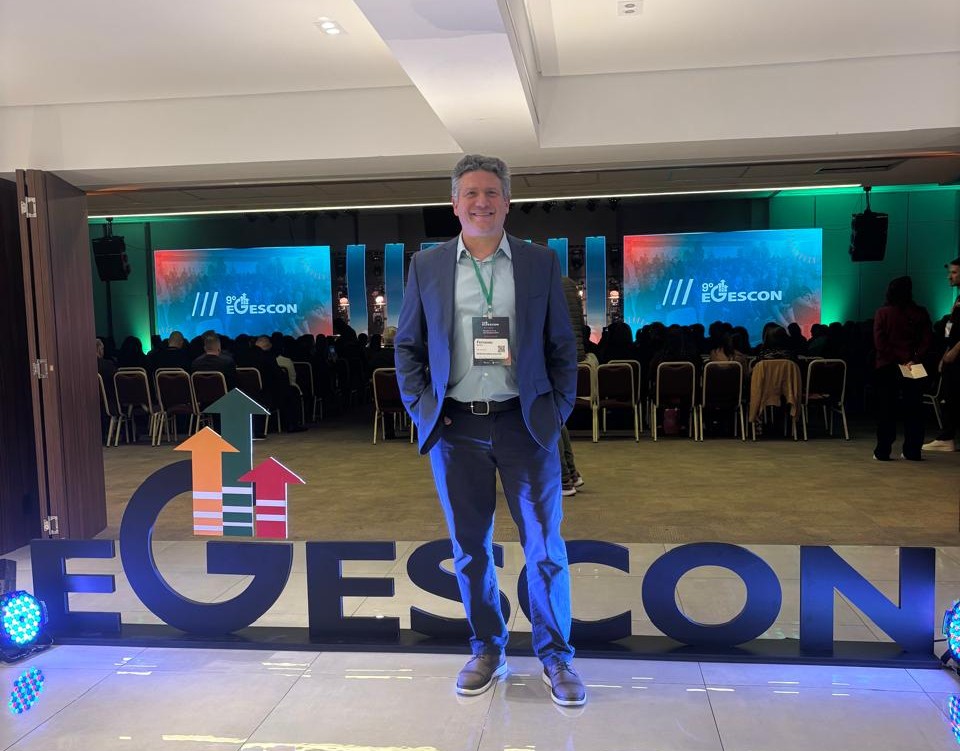
EGESCON 2026: o que a Cruzeiro Contabilidade...
Aug 26, 2026
NFS-e Nacional será obrigatória para ME e EPP...
Aug 21, 2026Simples Nacional 2027: novos prazos e como decidir
Os prazos do Simples Nacional 2027 mudaram, e sua empresa ganhou mais tempo para avaliar decisões importantes. Mas atenção: existem duas datas diferentes, e confundi-las pode comprometer o planejamento para o próximo ano.
O pedido para entrar ou retornar ao Simples Nacional pode ser feito até 15 de outubro de 2026. Já a opção pelo regime regular de IBS e CBS, conhecido como Simples Híbrido, vai até 30 de outubro de 2026.
A prorrogação foi estabelecida pela Resolução CGSN nº 194, publicada em 28 de setembro. Para o empresário, é uma oportunidade de revisar números, esclarecer dúvidas e decidir com orientação contábil.
Quais são os novos prazos do Simples Nacional 2027?
Para organizar o planejamento da sua empresa, fique atento às datas:
- Até 15 de outubro de 2026: solicitar ingresso ou retorno ao Simples Nacional para 2027.
- Até 30 de outubro de 2026: regularizar pendências impeditivas de um pedido apresentado dentro do prazo.
- Até 30 de outubro de 2026: optar pelo regime regular de IBS e CBS para o primeiro semestre de 2027.
- De 3 de novembro a 20 de dezembro de 2026: cancelar as opções realizadas.
As opções confirmadas produzem efeitos a partir de 1º de janeiro de 2027. Para o regime regular de IBS e CBS, a escolha realizada nessa janela se refere ao período de janeiro a junho de 2027.
Entrar no Simples e optar pelo Simples Híbrido: qual a diferença?
A primeira decisão trata do enquadramento tributário: sua empresa estará no Simples Nacional em 2027? Quem pretende ingressar ou retornar ao regime precisa apresentar o pedido até 15 de outubro.
A segunda trata da forma de apurar e recolher dois tributos da reforma tributária: o IBS, Imposto sobre Bens e Serviços, e a CBS, Contribuição sobre Bens e Serviços.
Nesse caso, a empresa avalia se manterá esses tributos no recolhimento unificado pelo DAS ou se optará pela apuração no regime regular, fora dessa guia.
Quem já está no Simples precisa fazer uma nova opção?
Em regra, empresas que já estão no Simples Nacional não precisam solicitar novamente a opção para permanecer no regime. A Receita Federal ressalva os casos em que existe registro de exclusão futura.
Por isso, é importante conferir a situação cadastral e fiscal com seu contador.
Mesmo quem continuará no Simples deve avaliar a forma de recolhimento de IBS e CBS. Se a empresa mantiver esses tributos no recolhimento unificado, não precisa formalizar a opção pelo regime regular.
Como escolher a melhor alternativa para sua empresa?
O planejamento tributário para 2027 precisa considerar a realidade do negócio. Antes de decidir, converse com seu contador sobre estes pontos:
- Perfil dos clientes: sua empresa vende principalmente para consumidores finais ou para empresas que aproveitam créditos?
- Compras e fornecedores: quais aquisições podem gerar créditos no regime regular?
- Preços e margens: como cada alternativa pode afetar o resultado das vendas?
- Fluxo de caixa: quais serão os efeitos sobre os desembolsos e a organização financeira?
- Controles e sistemas: sua estrutura está preparada para atender às rotinas de apuração?
Uma empresa que vende principalmente para outras empresas, por exemplo, pode precisar examinar com mais atenção os créditos na cadeia. Isso, sozinho, não significa que o Simples Híbrido será a melhor escolha. É necessário avaliar os números e as condições aplicáveis à operação.
Para ajudar nessa avaliação, a Cruzeiro Contabilidade Digital promove a Rota Tributária, uma trilha de webinares para esclarecer dúvidas sobre a reforma tributária e apresentar novos caminhos para o planejamento da sua empresa.
Inscreva-se para os webinares clicando aqui
Existem pendências? Não espere até o último dia
Se o pedido de ingresso no Simples Nacional for inicialmente indeferido por débitos ou outras pendências impeditivas, a regularização poderá ocorrer até 30 de outubro.
Esse prazo é fixo, independentemente da data em que a empresa tomar conhecimento do indeferimento. Quanto antes o pedido for apresentado, maior será o tempo disponível para resolver eventuais problemas.
Atenção: o prazo de regularização não estende o prazo para solicitar ingresso. O pedido de opção precisa ser apresentado até 15 de outubro.
Fontes:
Receita Federal